ซังคุเระ(zankure) คืออะไร: ผ่อนถูกลง 30% ผู้บริโภคต้องแลกกับอะไร มองสินเชื่อรถยนต์รูปแบบใหม่ยุคสงครามราคา EV ผ่านบทวิเคราะห์ทางกฎหมาย
คลินิกกฎหมาย คณะนิติศาสตร์ มหาวิทยาลัยพะเยา
บทนำ
ช่วงนี้เริ่มเห็นข่าวการโฆษณาผ่อนค่างวดรถยนต์ว่ามีสินเชื่อที่ผู้บริโภคสามารถผ่อนค่างวดได้ถูกลงราวร้อยละ 30 ฟังดูน่าสนใจครับ สินเชื่อที่กำลังอยู่ในกระแสดังกล่าว ถูกเรียกว่า "ซังคุเระ"(zankure) โดยบริษัทโตโยต้านำเข้ามาบุกเบิกทำตลาดในไทยตั้งแต่เดือนสิงหาคม ผ่านเครือข่ายตัวแทนจำหน่ายทั่วประเทศ แม้ว่าผลิตภัณฑ์สินเชื่อดังกล่าวหรือที่ลักษณะใกล้เคียงกันนี้จะมีให้บริการในบางประเทศ เช่น สิงคโปร์และมาเลเซีย มาก่อนแล้ว แต่การเปิดตัวในประเทศไทยครั้งนี้นับเป็นการขยายโครงการครั้งใหญ่ที่สุดของบริษัทในตลาดรถยนต์ โดยสินเชื่อซังคุเระ ชูจุดเด่นว่าผ่อนถูกลง และไม่ใช่แค่ผ่อนถูกลงเท่านั้น แต่มีข้อตกลงว่าเมื่อสิ้นสุดสัญญา ผู้บริโภคมีสิทธิเลือกว่าจะคืนรถ แลกคันใหม่ หรือจ่ายก้อนสุดท้ายเพื่อเป็นเจ้าของรถยนต์
คลินิกกฎหมาย คณะนิติศาสตร์ มหาวิทยาลัยพะเยา จึงเขียนบทความนี้เพื่อชวนทุกท่านไปร่วมกันทำความเข้าใจว่า หากพิจารณาจากชื่อของสัญญาที่เราเคยคุ้นเคยกัน คือ "เช่าซื้อ" แต่หากมองไปที่เนื้อหาของสัญญาแล้ว “ซังคุเระ” ใกล้เคียงกับสัญญญาเช่าซื้อจริงหรือไม่ หรือเป็นสัญญา "ลีสซิ่ง" หรือสัญญาอื่นมากกว่า และความต่างของลักษณะสัญญานี้จะส่งผลต่อสิทธิของผู้บริโภคอย่างไร ทั้งเรื่องการคืนรถก่อนครบสัญญาไปจนถึงค่าเสื่อมสภาพตอนส่งรถ และสิทธิหน้าที่ของคู่สัญญา ภายใต้กฎหมายที่เกี่ยวข้อง
ซังคุเระคืออะไร และทำไมจึงมาถึงไทย
ตลาดรถยนต์ไทยซึ่งเป็นทั้งฐานการผลิตและตลาดใหญ่ที่สุดของภูมิภาคอาเซียน กำลังถูกกดดันหนักจากสงครามราคารถยนต์ไฟฟ้า (EV) สัญชาติจีน ค่ายรถดั้งเดิมจึงต้องหาเครื่องมือใหม่มารับมือ โตโยต้าเลือกนำโมเดลสินเชื่อยอดนิยมจากญี่ปุ่นที่ชื่อ "ซังคุเระ" (Zankure) มาใช้ (The Standard, 2567)
หัวใจของโมเดลนี้คือ มูลค่าคงเหลือ (Residual Value: RV) คือราคาที่ประเมินไว้ล่วงหน้าว่ารถจะมีค่าเท่าไรเมื่อสิ้นสุดสัญญา เช่น ร้อยละ 30 ของราคารถ ตัวเลขนี้จะถูกหักออกจากฐานการคำนวณค่างวดตลอดสัญญา 3–5 ปี ผลคือค่างวดรายเดือนลดลงได้ประมาณร้อยละ 30 เมื่อเทียบกับสินเชื่อรถยนต์ทั่วไป
เมื่อสัญญาครบ ผู้บริโภคเลือกได้ 3 ทาง
1. ส่งรถคืน เพื่อจบภาระหนี้
2. เทรดอิน นำส่วนต่างของราคาประเมินไปเป็นเงินดาวน์รถคันใหม่
3. จ่ายก้อนสุดท้าย (Balloon Payment) ตามมูลค่าคงเหลือ เพื่อรับโอนกรรมสิทธิ์รถคันเดิม
ในแง่เศรษฐศาสตร์และการตลาด โมเดลนี้ช่วยให้คนเข้าถึงรถได้ง่ายขึ้น เปลี่ยนรถได้เร็วขึ้น และช่วยสร้างมาตรฐานราคารถมือสอง แต่ในแง่กฎหมายมีคำถามสำคัญตามมาว่า สัญญาแบบนี้เป็นสัญญาอะไรกันแน่ เพราะคำตอบจะส่งต่อไปถึงการกำหนดสิทธิของผู้บริโภคตามกฎหมาย
เช่าซื้อหรือลีสซิ่ง: ดูที่เนื้อหา ไม่ใช่ชื่อสัญญา
ในทางปฏิบัติ สถาบันการเงินมักใช้แบบฟอร์ม "สัญญาเช่าซื้อ" กับผู้บริโภคทั่วไป แต่ตามหลักว่าด้วยสาระของนิติกรรม (Substance over Form) กฎหมายให้ความสำคัญกับ เนื้อหาที่แท้จริงของข้อตกลง มากกว่าชื่อที่ตั้งไว้ เมื่อไล่ดูองค์ประกอบของซังคุเระ จึงพบว่าเข้ากับ สัญญาเช่าทรัพย์แบบลีสซิ่ง (Financial Lease) มากกว่าเช่าซื้อตามประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.)
จุดแยกที่ 1: กรรมสิทธิ์โอนเมื่อใด
สัญญาเช่าซื้อตาม ป.พ.พ. มาตรา 572 คือการที่เจ้าของให้เช่าทรัพย์สินพร้อมให้คำมั่นว่าจะขายให้ หรือยกทรัพย์สินให้เป็นสิทธิของผู้เช่าเมื่อชำระครบตามงวดที่ตกลง กรรมสิทธิ์จึงโอนไปยังผู้เช่าซื้อโดยอัตโนมัติเมื่อผ่อนครบ
แต่ซังคุเระนั้นจะมีข้อตกลงที่ต่างออกไป เมื่อผ่อนครบ 3–5 ปี กรรมสิทธิ์ ยังไม่โอน ผู้บริโภคมีเพียง "สิทธิเลือก" ว่าจะจ่ายมูลค่าคงเหลือเพื่อซื้อรถหรือไม่ ซึ่งตรงกับแนวคำพิพากษาศาลฎีกาที่ 7397/2549 ที่วินิจฉัยว่า หากผู้ให้เช่าให้คำมั่นว่าจะขายตามราคาที่กำหนดเมื่อผู้เช่าทำหนังสือขอซื้อ แสดงว่ากรรมสิทธิ์ยังไม่โอน และผู้เช่าจะซื้อหรือไม่ก็ได้ สัญญานั้นจึงเป็นลีสซิ่ง
จุดแยกที่ 2: ค่างวดที่จ่ายไปคือค่าอะไร
คำพิพากษาศาลฎีกาที่ 2763/2551 วางหลักว่า สัญญาเช่าแบบลีสซิ่งเป็นสัญญาเช่าอย่างหนึ่ง ผู้ให้เช่าให้คำมั่นว่าจะขายเมื่อครบกำหนด กรรมสิทธิ์ยังไม่ตกเป็นของผู้เช่าจนกว่าผู้เช่าจะแสดงเจตนารับคำมั่นจนเกิดสัญญาซื้อขายเสร็จเด็ดขาด และ "เงินค่าเช่าก็ไม่อาจถือว่ารวมค่าแห่งกรรมสิทธิ์ในทรัพย์สินที่เช่าไว้ด้วย"
จากหลักทางกฎหมายและแนวคำพิพากษาดังกล่าว เมื่อนำมาปรับกับซังคุเระ ค่างวดที่จ่ายตลอด 3–5 ปีจึงไม่ได้รวมราคารถทั้งคัน แต่เป็นเพียง ค่าตอบแทนการใช้รถและค่าชดเชยความเสื่อมราคา ในช่วงที่เช่าเท่านั้น
ประกาศ ธปท. พ.ศ. 2568 กำหนดนิยามศัพท์ที่มีการขีดเส้นแบ่งไว้ชัด
ปัจุบันธนาคารแห่งประเทศไทยออกประกาศเรื่อง การกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขในการประกอบธุรกิจการให้เช่าซื้อและการให้เช่าแบบลีสซิ่งรถยนต์และรถจักรยานยนต์ (ลงราชกิจจานุเบกษา 3 ธันวาคม 2568) ที่กำหนดหลักเกณฑ์สำคัญเพื่อการคุ้มครองผู้บริโภค ไว้ 7 ด้าน เช่น เพดานอัตราดอกเบี้ย การคิดดอกเบี้ยผิดนัดชำระ และส่วนลดปิดบัญชีก่อนกำหนด สำหรับการให้เช่าซื้อแก่บุคคลธรรมดา โดยบางส่วนมีผลทันทีตั้งแต่วันประกาศ และบังคับใช้ครอบคลุมทุกด้านตั้งแต่ 1 มิถุนายน 2569
ประเด็นที่น่าสนใจทางกฎหมายคือ ประกาศนี้ แยกนิยามสองคำออกจากกัน ได้แก่ "การให้เช่าซื้อ" ซึ่งหมายถึงเช่าซื้อตาม ป.พ.พ. และ "การให้เช่าแบบลีสซิ่ง" ซึ่งหมายถึงการให้เช่าที่โอนความเสี่ยงและผลตอบแทนเกือบทั้งหมดไปยังผู้เช่า โดยมีเงื่อนไขสำคัญคือ ผู้เช่าบอกเลิกสัญญาก่อนครบกำหนดฝ่ายเดียวไม่ได้ และเมื่อสิ้นสุดสัญญา สิทธิซื้อทรัพย์สินขึ้นอยู่กับข้อตกลงของคู่สัญญา
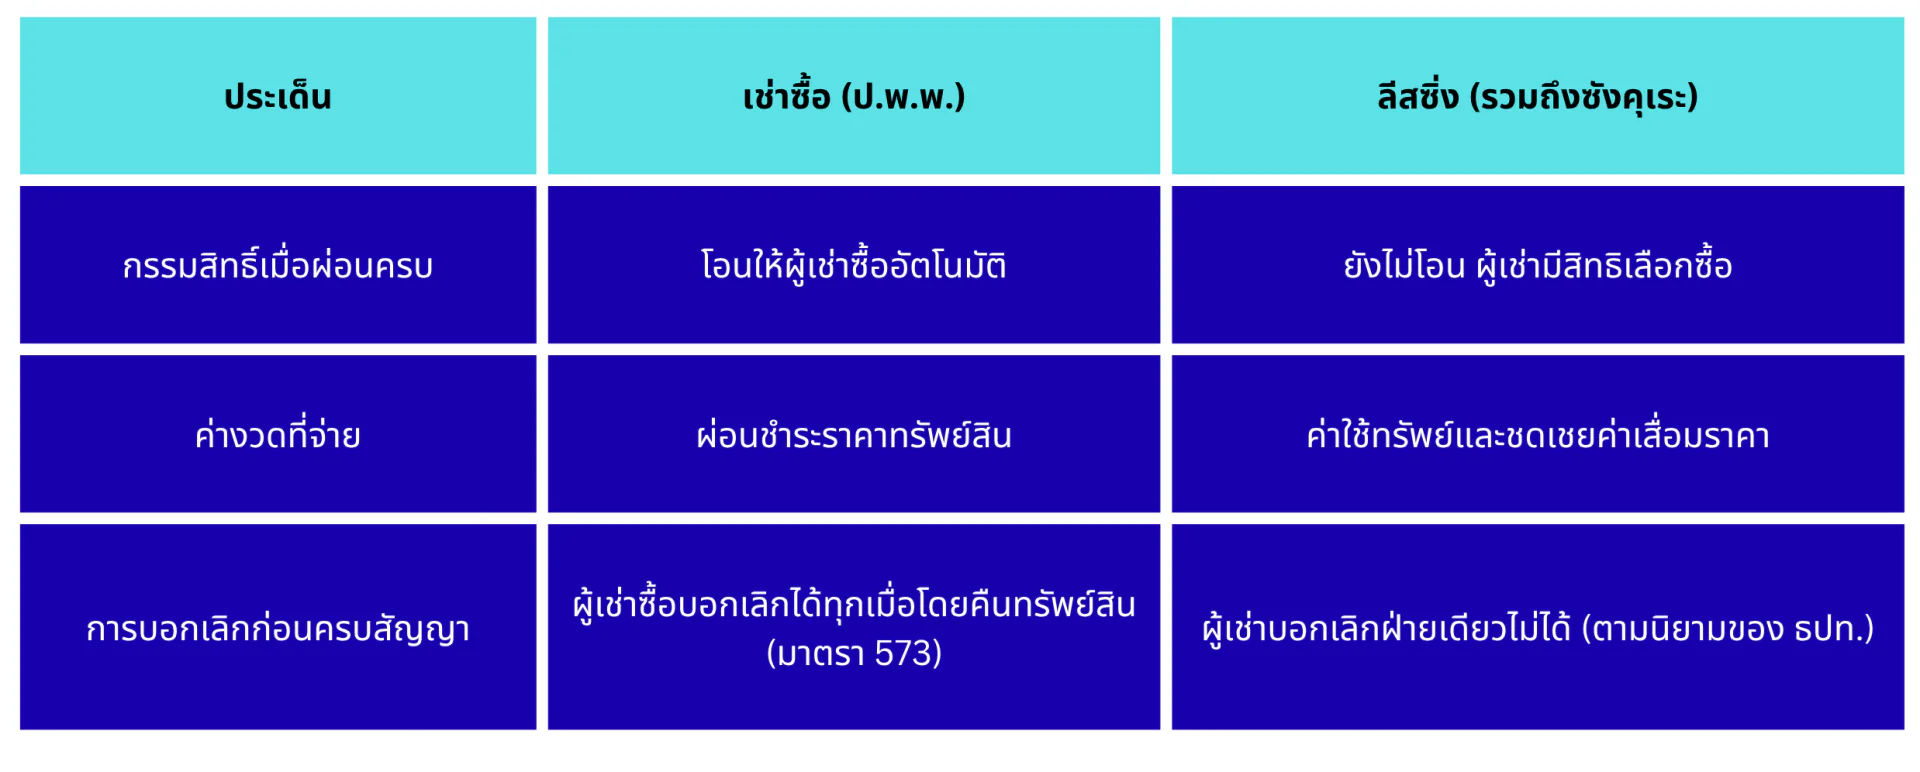
ประเด็นสำคัญ สามเรื่องที่ผู้บริโภคควรระวัง
1) อาจเสียสิทธิ "คืนรถเพื่อจบหนี้"
ผู้เช่าซื้อทั่วไปได้รับความคุ้มครองตาม ป.พ.พ. มาตรา 573 ให้บอกเลิกสัญญาเมื่อใดก็ได้ด้วยการส่งรถคืนเจ้าของ แต่ถ้าซังคุเระถูกจัดเป็นลีสซิ่งตามเนื้อหาจริงและนิยามของ ธปท. ผู้บริโภคที่เจอปัญหาการเงินกลางสัญญาจะคืนรถเพื่อยุติหนี้ได้ยากขึ้น และอาจถูกเรียกค่าเสียหายหรือค่าเช่าคงเหลือจนครบอายุสัญญา
2) ช่องว่างระหว่าง สคบ. กับ ธปท.
ปัจจุบัน ธุรกิจเช่าซื้อรถยนต์และรถจักรยานยนต์เป็น "ธุรกิจที่ควบคุมสัญญา" ตามประกาศของคณะกรรมการว่าด้วยสัญญา (สคบ.) ซึ่งคุ้มครองเรื่องการผิดนัดชำระและการบอกเลิกสัญญาไว้รัดกุม หากผู้ประกอบธุรกิจจัดโครงสร้างซังคุเระเป็นลีสซิ่งเต็มรูปแบบ อาจเกิดข้อโต้แย้งว่าสัญญานี้อยู่ใต้ประกาศ สคบ. ฉบับเช่าซื้อหรือไม่ ซึ่งอาจกลายเป็นช่องว่างในการคุ้มครองผู้บริโภครายย่อย
3) ค่าเสื่อมสภาพและเพดานระยะทางตอนคืนรถ
ถ้าเลือกส่งรถคืน ผู้ให้เช่าเป็นฝ่ายรับความเสี่ยงเรื่องราคารถมือสองในอนาคต (Residual Value Risk) สัญญาจึงมักมีมาตรฐานสภาพรถและเพดานระยะทางวิ่ง (Mileage Limitation) หากใช้รถเกินเกณฑ์หรือมีร่องรอยการใช้งาน อาจถูกเก็บ "ค่าเสื่อมสภาพส่วนเกิน" ในอัตราสูง ซึ่งอาจเข้าข่ายข้อตกลงที่สร้างภาระเกินสมควรตามพระราชบัญญัติว่าด้วยข้อสัญญาที่ไม่เป็นธรรม พ.ศ. 2540
บทสรุปและข้อเสนอแนะ: นวัตกรรมทางการเงินที่กฎหมายต้องตามให้ทัน
ซังคุเระเป็นกลยุทธ์ที่ได้ผลในการกระตุ้นยอดขายรถยนต์ช่วงสงครามราคาและการเปลี่ยนผ่านสู่ EV แต่โครงสร้างที่เป็น "ลีสซิ่ง" ตามแนวคำพิพากษาศาลฎีกา ทำให้กรอบคุ้มครองผู้บริโภคเดิมที่ออกแบบมาสำหรับเช่าซื้ออาจไม่เพียงพอและไม่สอดคล้องกับรูปแบบสัญญาที่เปลี่ยนแปลงได ผู้เขียนเห็นว่า
1. สคบ. และ ธปท. ควรกำหนดแนวทางการคุ้มครองผู้บริโภคที่ชัดเจน โดยเฉพาะแนวทางการร่วมกันกำหนดหลักเกณฑ์เฉพาะสำหรับ "สัญญาลีสซิ่งเพื่อการอุปโภคบริโภคส่วนบุคคล (Consumer Leasing)" เพื่ออุดช่องว่าง และป้องกันการเลือกรูปแบบสัญญาเพื่อเลี่ยงมาตรฐานคุ้มครองผู้บริโภค
2. กำหนดสิทธิคืนรถที่เป็นธรรม กำหนดการชดเชยความเสียหายกรณีคืนรถก่อนครบสัญญาให้เป็นสัดส่วนที่สมเหตุสมผล ไม่ใช่เรียกเก็บค่างวดที่เหลือทั้งหมด หรือปล่อยให้เป็นภาระของศาลในการตีความข้อกฎหมาย ข้อสัญญา ซึ่งจะทำให้เกิดความไม่ชัดเจนสำหรับผู้ประกอบธุรกิจและผู้บริโภคจนกลายเป็นอุปสรรค์ในการขับเคลื่อนทางเศณษฐกิจ
3. กำหนดแนวทางที่เป็นธรรมเรื่องมูลค่าคงเหลือ เช่น กำหนดให้ผู้ประกอบธุรกิจเปิดเผยวิธีคำนวณมูลค่าคงเหลือและเกณฑ์ประเมินสภาพรถอย่างตรงไปตรงมา ภายใต้แนวทางหลักเกณฑ์ที่มีหน่วยงานกลางหรือหน่วยงานที่เกี่ยวข้องกำกับดูแลหรือร่วมตรวจสอบ
เอกสารอ้างอิง
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 572, 573, 574
- พระราชบัญญัติว่าด้วยข้อสัญญาที่ไม่เป็นธรรม พ.ศ. 2540
- คำพิพากษาศาลฎีกาที่ 2763/2551
- คำพิพากษาศาลฎีกาที่ 7397/2549
- ธนาคารแห่งประเทศไทย. (2568). ประกาศ เรื่อง การกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขในการประกอบธุรกิจการให้เช่าซื้อและการให้เช่าแบบลีสซิ่งรถยนต์และรถจักรยานยนต์. ราชกิจจานุเบกษา 3 ธันวาคม 2568
- The Standard. (2567). เจาะลึกโมเดลสินเชื่อ ‘ซังคุเระ’ โตโยต้าส่งอาวุธใหม่เขย่าตลาดรถยนต์ไทย สู้ศึก EV จีน